


雨漏り修理で火災保険は使える?適用条件と注意点
「雨漏りの修理費用、火災保険って使えるの?」という疑問を持つ方は多いものの、どんな場合に使えるのか、申請手続きはどうすればいいのかまで正しく理解している方は、実際にはそれほど多くないかもしれません。保険が使えるケースと使えないケースを混同したまま動いてしまうと、申請が通らなかったり、悪質な「保険申請代行業者」のトラブルに巻き込まれたりするリスクもあります。
この記事では、火災保険が雨漏り修理に適用される条件・対象にならないケース・正しい申請の流れ・申請時の注意点を、順を追ってわかりやすく解説していきます。「保険を使えるかもしれない」と思っている方も、「どうせ使えないだろう」と思っていた方も、まずはこの記事を読んでから判断してみてください!
雨漏りの修理に、火災保険ってそもそも使えるの?
「火災保険って、火事のときだけに使うものじゃないの?」と思っている方は、意外と多いのではないでしょうか。
実は、火災保険は火災だけを対象とした保険ではありません。台風・強風・ひょう・大雪といった自然災害による住宅被害もカバーしている、幅広い損害保険なのです。この中の「風災補償」という項目が、雨漏り修理の保険申請において特に重要になってきます。
たとえば、台風の強風で屋根の棟板金(屋根頂点を覆う金属板)が飛ばされ、そこから雨水が侵入して雨漏りが発生した場合、これは風災による損害として火災保険の補償対象になる可能性があります。
ただし、すべての雨漏りが保険の対象になるわけではありません。「何が原因で起きた雨漏りか」によって、適用できるかどうかが大きく変わります。まずは自分の火災保険の契約内容に風災補償が含まれているかを確認するところから始めてみましょう。
どんな雨漏りなら保険が使えるの?
「うちの雨漏りは対象になるのかな」と気になっている方のために、保険が使えるケースと使えないケースを整理しておきます。この違いを知っておくことで、申請前に見通しが立てやすくなります。
保険が適用される「風災・ひょう災・雪災」による被害
火災保険の風災補償が適用されるのは、台風・強風・ひょう・大雪などの自然現象が直接の原因となって住宅が損害を受けたケースです。
具体的には、台風の強風で棟板金がめくれた・ひょうが直撃して屋根材にひびが入った・大雪の重みで雨樋が歪んで雨水が逆流した、といった状況が該当します。これらの被害を原因とする雨漏りであれば、修理費用に保険金を充てられる可能性があります。
ひとつ覚えておきたいのが、「損害が生じた日から3年以内」という申請期限です。損害保険の請求権には3年という時効があり、それを過ぎると申請できなくなります。「数年前の台風のときに被害を受けていたかも」と思い当たる方は、なるべく早めに確認することをおすすめします。
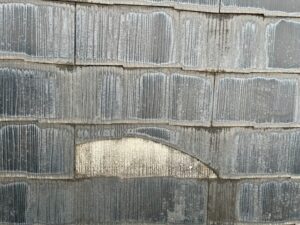
この写真のように、台風後に雨漏りしていると思ったら屋根材が剥がれていた、というケースは対象外となりえます。一例です。
保険が使えない「経年劣化・老朽化」による雨漏り
一方で、経年劣化(長年の使用による自然な傷み)が原因の雨漏りは、保険の補償対象外となります。
コーキング(外壁や屋根の継ぎ目を埋めるゴム状の素材)の劣化・塗膜の剥がれ・防水シートの老朽化・屋根材のひびなどは、時間の経過とともに起きる自然な劣化であり、保険でカバーする「突発的な損害」には当たらないのです。
「自然災害が原因か、経年劣化が原因か」という点が、保険適用の最大の分岐点になります。この判断は素人目には難しいことも多く、専門家による調査・診断が重要になってくる理由のひとつでもあります。
「免責金額」と「損害額」の関係を知っておく
保険申請を考えるうえで、もうひとつ知っておきたいのが免責金額の仕組みです。
免責金額とは、簡単に言うと「自己負担する損害の下限額」のこと。たとえば免責金額が5万円に設定されている場合、損害額が5万円以下であれば保険金は支払われません。損害額が10万円であれば、差額の5万円が保険金として支払われるイメージです。
損害額が免責金額を上回っているかどうかも、保険が実際に使えるかどうかの判断基準のひとつになります。契約内容によって免責金額は異なるため、保険証券で事前に確認しておきましょう。
保険を申請するには、どんな流れで動けばいい?
「申請って難しそう…何から始めればいいんだろう」と感じる方も多いと思います。
流れを知っておくだけで、ぐっと動きやすくなりますので、ステップごとに確認していきましょう!
STEP1 保険証券・契約内容の確認
まず最初にすることは、自分の火災保険に「風災補償」が含まれているかどうかの確認です。保険証券(加入時に受け取った書類)を探してみて、補償内容の欄を確認してみてください。
書類が見当たらない場合は、保険会社やその代理店に連絡すれば確認できます。
契約のプランによっては風災補償が付いていないケースもあるため、まずここから始めることが重要です。
STEP2 被害状況の記録(写真・日時)
保険申請において、被害箇所の写真記録は非常に重要な証拠になります。
撮影のポイントは、被害箇所の近接写真・全体がわかる引きの写真・室内に出ている症状(染みや水滴)の写真を複数枚撮ることです。あわせて、台風や大雨がいつ発生したかという日時情報も記録しておくと、申請時にスムーズに対応できます。
STEP3 保険会社への連絡・申請書類の準備
被害の記録が整ったら、保険会社へ連絡して申請の意思を伝えます。
保険会社から申請書類が送られてくるので、必要事項を記入して提出します。
一般的に必要となる書類は、申請書・修理費用の見積書・被害状況の写真などです。場合によっては、修理業者による被害状況の調査報告書が求められることもあります。見積書は工事内容と費用が項目ごとに明記されたものが必要になるため、依頼する修理業者に事前に確認しておくと安心です。
当社では、工事をご依頼いただければ、無料で申請のお手続きのサポートを致しております。
専門用語が多く難しい書類作成も、『雨漏り診断士』『一級かわらぶき技能士』の在籍する当社にお任せください。
STEP4 保険会社による現地調査・鑑定
申請内容によっては、保険会社が鑑定人(損害調査の専門家)を派遣して現地確認を行うことがあります。
鑑定では、損害の程度・被害原因・被害範囲などが確認されます。このとき、修理業者が現地に立ち会い、鑑定人に被害状況を説明できるとスムーズに審査が進むことが多いです。信頼できる修理業者であれば、こうした対応にも慣れているはずです。
STEP5 保険金の決定・受取・修理着工
現地調査と審査が完了すると、保険会社から保険金額が通知されます。保険金を受け取ってから修理工事に着工するのが基本の流れです。
保険金が確定した段階で、改めて修理業者と工事内容・費用の最終確認を行い、着工日を決めていきます。雨漏り救急隊では保険申請に関わる調査・書類対応のサポートにも対応していますので、申請の流れに不安がある方はお気軽にご相談ください。
申請するときどんな落とし穴に気をつければいい?
保険申請に関しては、知らずに踏んでしまいやすい落とし穴がいくつかあります。
時効(3年)を過ぎると申請できなくなる
先ほども触れましたが、火災保険の請求権には3年という時効があります。損害が発生した日から3年を過ぎると、たとえ自然災害が原因の被害であっても申請できなくなります。
「数年前の台風で被害を受けたかもしれないけど、今からでも申請できる?」というご質問をいただくことがありますが、3年を超えている場合は残念ながら申請できません。被害に気づいたら、できるだけ早く動くことが原則です。「まだ大丈夫かな」と先延ばしにしていると、気づいたときには時効を迎えていたというケースもあります。
「必ず保険が下りる」を謳う業者には要注意
近年、「火災保険を使えば自己負担ゼロで屋根修理ができます」と勧誘してくる訪問業者によるトラブルが増えています。
こうした業者の中には、実際には自然災害が原因でない損害を「台風被害」として申請するよう誘導したり、虚偽の被害状況報告書を作成したりする悪質なケースも報告されています。「必ず保険が下りる」「絶対に自己負担ゼロになる」という言葉は、まず疑ってかかるべきサインです。
保険が適用されるかどうかは、被害の原因・程度・保険契約の内容によって決まります。
どんな業者にも「必ず下りる」と言い切れるものではありません。
▷関連コラム:豊田市で雨漏り修理を依頼するなら?後悔しない業者選びを解説
虚偽申請は保険詐欺にあたる
これは非常に重要な点です。実際には自然災害が原因でない損害を「台風被害」として申請することは、保険詐欺にあたる行為です。
発覚した場合、受け取った保険金の全額返還を求められるだけでなく、刑事罰の対象になることもあります。「業者に言われたとおりにしただけ」という言い訳が通らないケースもあるため、申請内容には十分な注意が必要です。保険申請はあくまで契約者本人が行うものであり、内容に責任を持つのも契約者自身です。
保険が使えないとわかったら、どう考えればいい?
調査や確認の結果、「経年劣化が原因で保険対象外だった」とわかることも。そのときに「じゃあ修理は一旦先延ばしにしようか」という方向に気持ちが向いてしまうのは、実は危険な判断です。
「対象外=修理しなくていい」ではない理由
保険が使えないと聞くと、修理への意欲が下がってしまう方もいるかもしれません。
しかし、経年劣化による雨漏りであっても、放置すれば被害はどんどん広がっていきます。
雨水が建物内部に浸み込み続けると、木材の腐食・カビの発生・断熱材の劣化・シロアリの発生へと連鎖し、最終的には家の構造を支える柱や梁にまでダメージが及ぶことがあります。保険が使えないからこそ、早めに対処して修理費用を最小限に抑えることが重要なのです。
部分補修で費用を抑える選択肢
保険対象外の場合でも、すべてを大規模修繕しなければならないわけではありません。原因箇所を正確に特定できれば、ピンポイントの部分補修で対応できるケースも多くあります。
大切なのは、まず専門家による調査・診断を受けて、どこをどの程度修理する必要があるのかを正確に把握することです。必要以上の工事を勧める業者ではなく、原因を特定したうえで適切な範囲の修理を提案してくれる業者を選ぶことが、費用を抑えるうえでも重要になります。雨漏り救急隊では自社施工による適正価格での対応を行っており、必要な工事の範囲を丁寧にご説明したうえで見積もりをご提示しています。
▷豊田市にて外壁雨漏りを張り替え修理〈部分的な修繕〉
部分的な修繕で雨漏りを直した例をご紹介致します。
豊田市の、外壁がトタンのお住まいのお客様より、雨漏りしているとご相談いただきました。隙間ができていた部分はお客様がテープで補修されていましたが、徐々に隙間が広がるようになったそう。
現地調査を行い、全体の劣化具合を見て、いつどこで雨漏りがしてもおかしくはない状況と判断。


トタンが捲れている部分から、水が下地に浸みていたのです。
ただ、全面の張り替えを行うことは費用的に難しいとのことで、部分的に張り替えすることとなりました!
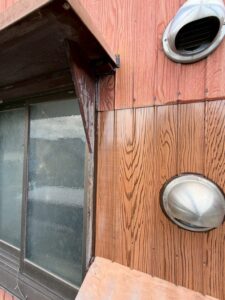
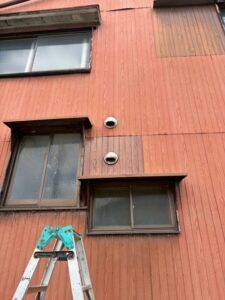
目立ちにくいよう、類似したテクスチャの壁材です。ご予算に収まるように採用致しました。
換気口がありましたので、採寸の上トタンをカットし、くり抜いています。
コーキング材を充填し、隙間をぴっちりと埋めました。
とりあえず、現在雨漏りが起こっている部位を修繕して不安を払拭!
▷関連コラム:築20年以上の住宅は要注意!雨漏り前の劣化サインとは
保険申請に必要な「修理見積書」、業者選びのポイントは?
保険申請において、修理業者からもらう見積書は重要な申請書類のひとつ。
被害原因を正確に診断できる業者かどうか
保険申請では、「被害が自然災害によって生じたものかどうか」を明確に説明できる根拠が求められます。そのためには、被害の原因を正確に特定できる診断力を持つ業者に依頼することが重要です。
ドローン調査や散水試験といった精密な調査手法を持つ業者であれば、被害箇所の状態を詳細に記録し、保険会社や鑑定人に対して説得力のある説明ができます。また、雨漏り診断士・一級瓦技能士といった資格を持つ職人が在籍しているかどうかも、業者の専門性を判断するひとつの基準になります。
見積書の内容が保険会社に通るレベルかどうか
保険申請に使用する見積書には、工事箇所・使用材料・費用の内訳が項目ごとに明確に記載されていることが求められます。
「一式〇〇円」とだけ書かれた曖昧な見積書では、保険会社の審査が通りにくくなることがあります。依頼する業者に対して、「保険申請にも使える詳細な見積書を出してもらえるか」を事前に確認しておくことをおすすめします。見積書の丁寧さは、その業者の誠実さを測るバロメーターにもなるでしょう。一式表記では、実際に打ち合わせた材料を使用しているかどうかも分かりません。
まとめ
雨漏り修理に火災保険が使えるかどうかは、「何が原因で起きた雨漏りか」によって大きく変わります。台風・強風・ひょう・大雪などの自然災害が原因であれば保険適用の可能性がありますが、経年劣化による雨漏りは対象外です。
申請には損害が生じた日から3年以内という期限があり、被害写真・修理見積書・申請書などの書類準備が必要になります。また、「必ず保険が下りる」「自己負担ゼロで修理できる」を謳う業者には十分な注意が必要です。虚偽の内容での申請は保険詐欺にあたるため、申請内容には必ず自分で責任を持つようにしましょう。
保険が使えるかどうかにかかわらず、「まず正確な調査・診断を受けること」が、雨漏りへの正しい対処の第一歩です。原因を特定しないまま進めると、修理後の再発や不必要な工事につながるリスクがあります。
安城市・近隣エリアで、雨漏りや火災保険の適用について気になることがあれば、ぜひお気軽にご相談ください。調査から申請サポート・修理まで、ワンストップで丁寧に対応しております。地元安城市でご信頼を築き、累計5,000件以上の施工実績がございます!小さな工事から全体改修まで、お任せください。
2026年10月まで、期間限定で足場無料工事を行っております!
建物の高さによっては数十万円の費用を抑えることが可能です。
台風シーズンや局地的な豪雨でお困りの方、数十万円の費用を抑えて深刻化する前にぜひご相談ください。
対応エリア
雨漏り救急隊は安城市や岡崎市を中心に愛知県内全域対応!地域密着サービスで迅速に対応します!
お問い合わせ
ご不明点やご質問などございましたら、お気軽にお問い合わせください。


 電話する

